

Dette française à 4 % : où placer son argent quand on est libéral de santé
Les taux français montent, et la conclusion qu'on en tire est presque toujours la mauvaise. Ce que ça change vraiment pour votre épargne.
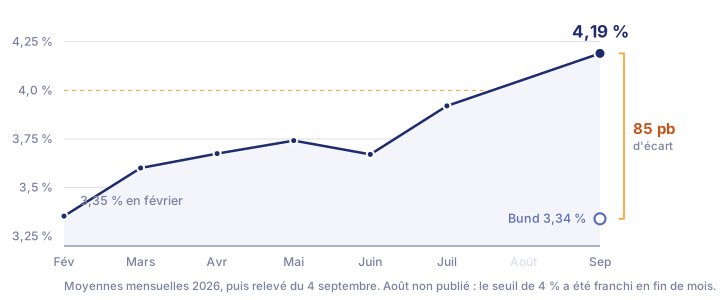
Depuis quelques semaines, les mêmes messages tournent : la France dérape, les investisseurs exigent une prime, les taux s'envolent. Plusieurs de nos clients nous appellent en se demandant s'il faut sortir de leur fonds euros ou reporter un projet. La réponse tient en deux constats que les chiffres imposent, et qui vont dans le sens inverse de l'inquiétude ambiante.
Faire le point sur mes placements →Ce n'est pas d'abord une histoire française
L'écart de taux entre la France et l'Allemagne est de 85 points de base. Sur les douze derniers mois, il a évolué entre 59 et 85, pour une moyenne de 73. L'élargissement spécifiquement français depuis février se compte donc en dizaines de points de base, quand la hausse totale du taux français dépasse le point complet.
Le 28 août 2026, l'agence Fitch a d'ailleurs maintenu la note de la France à A+ avec perspective stable. Elle relève ses prévisions de déficit, 5,2 % du PIB en 2026 puis 5,5 % en 2027, et projette une dette à 122,7 % du PIB en 2028 contre 115,7 % en 2025. Mais la dégradation que tout le monde anticipait n'a pas eu lieu.
Quant à la BCE, elle resserre à cause du pétrole, pas de la France. L'inflation en zone euro est remontée à 3,3 % en août, au plus haut depuis trois ans, tirée par une énergie en hausse de 14,3 % sur un an après la guerre en Iran et les perturbations du détroit d'Ormuz. Son taux de dépôt est à 2,25 %, avec un plateau annoncé ensuite.
Le fait qui change tout : votre épargne bat à nouveau l'inflation
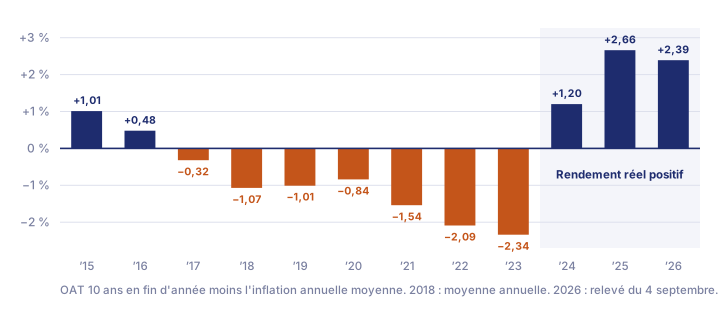
La France affiche aujourd'hui la plus faible inflation de la zone euro, 2,2 % contre 3,3 % en moyenne. Taux au plus haut, inflation au plus bas : ce que touche réellement un prêteur, une fois la hausse des prix déduite, redevient substantiel. Environ deux points de pouvoir d'achat gagnés chaque année, sur un placement à risque faible.
Ce n'est pas un accident de septembre. Le rendement réel est repassé positif en 2024 et s'y installe, après treize années où il était négatif. C'est un changement de régime, pas une fenêtre de tir qui se refermerait dans quinze jours.
Ce qui redevient intéressant
- Les obligations de qualité sur trois à sept ans : le rendement est reconstitué et il bat l'inflation avec une marge confortable
- Les fonds obligataires à échéance connue, 2030 ou 2032 : vous verrouillez un rendement annoncé, et les variations de marché n'ont plus d'importance si vous allez au bout
- Les obligations indexées sur l'inflation européenne : elles versent 3,3 % d'indexation à un épargnant français qui en subit 2,2 %
- La trésorerie, y compris celle de votre SEL : avec un taux de dépôt à 2,25 %, elle cesse d'être une perte sèche
- Les fonds euros de nouvelle génération : les assureurs réinvestissent aujourd'hui à plus de 4 %, mais les contrats anciens restent freinés par un stock d'obligations à taux quasi nul
- En actions, les sociétés capables de répercuter leurs coûts et sans dette lourde à refinancer
Ce qui devient dangereux
- Les obligations très longues, trente ans : le supplément de rendement ne compense pas le risque de perte si la banque centrale va plus loin que prévu
- L'immobilier monté à fort levier : à 4 % de coût du capital, l'équation ne tient plus, et la correction des bureaux n'est pas terminée
- Les SCPI dont le rendement reste sous 6,5 à 7 % : en face d'un placement sans risque à 4,19 %, la prime de gestion et d'illiquidité n'est plus payée
- Les actifs sans revenus aujourd'hui : croissance à multiples élevés, millésimes de capital-investissement 2021 et 2022, actifs numériques
- Le crédit à haut rendement et les structures très endettées qui doivent se refinancer plusieurs points au-dessus de leur coupon d'origine
Votre vrai risque n'est pas le taux, c'est la concentration
Un professionnel de santé libéral détient déjà, sans y avoir jamais réfléchi, un patrimoine massivement adossé à un seul pays : des revenus conventionnés indexés sur des décisions publiques, une résidence principale, une retraite CARMF, CARPIMKO ou CARCDSF adossée à l'État, et souvent les murs du cabinet.
Si le portefeuille financier est lui aussi investi en fonds euros chargé en dette d'État et en SCPI de bureaux parisiens, alors l'ensemble du patrimoine, professionnel et personnel, constitue une seule et même position. Le vrai arbitrage de cette période n'est donc pas « obligations contre actions », c'est la diversification géographique et monétaire. La hausse des taux français est avant tout un signal sur votre concentration.
Ce que nous regardons en rendez-vous, dans cet ordre
- La génération de votre contrat d'assurance-vie, avant de parler de sortie : un fonds euros faible est presque toujours un problème de contrat, pas de pays
- La part de votre patrimoine total, professionnel compris, qui dépend d'une décision publique française
- Le rendement réel de chaque poche, inflation déduite, plutôt que le rendement affiché
- Pour les praticiens en SEL, le coût d'opportunité de la trésorerie laissée sur un compte non rémunéré
Avertissement : Les performances passées ne préjugent pas des performances futures. Tout investissement en unités de compte comporte un risque de perte en capital. Les chiffres présentés reposent sur des hypothèses simplifiées à visée pédagogique et ne valent pas engagement de résultat.
Investir 100 000 € en 2026 quand on est libéral de santé
Une cession de patientèle, un héritage, des années de trésorerie professionnelle accumulée. Ce que la plupart des guides oublient : l'origine de l'argent change autant la stratégie que le montant.
Fiscalité · 10 minPasser en SELARL quand on est médecin : le vrai calcul
Passer en SELARL économise 8 à 15 k€ par an. Mais seulement à partir d'un certain seuil.
La même précision, sur votre situation.
Quarante-cinq minutes en visio. On fait le point sur votre dossier, point par point, avec un CGP qui connaît votre métier.